用 10 分钟检查一个预测市场价差
一套可以重复的流程,从「看起来有意思」走到「我理解这笔交易」,而不是假装三十秒就能读完两本规则。
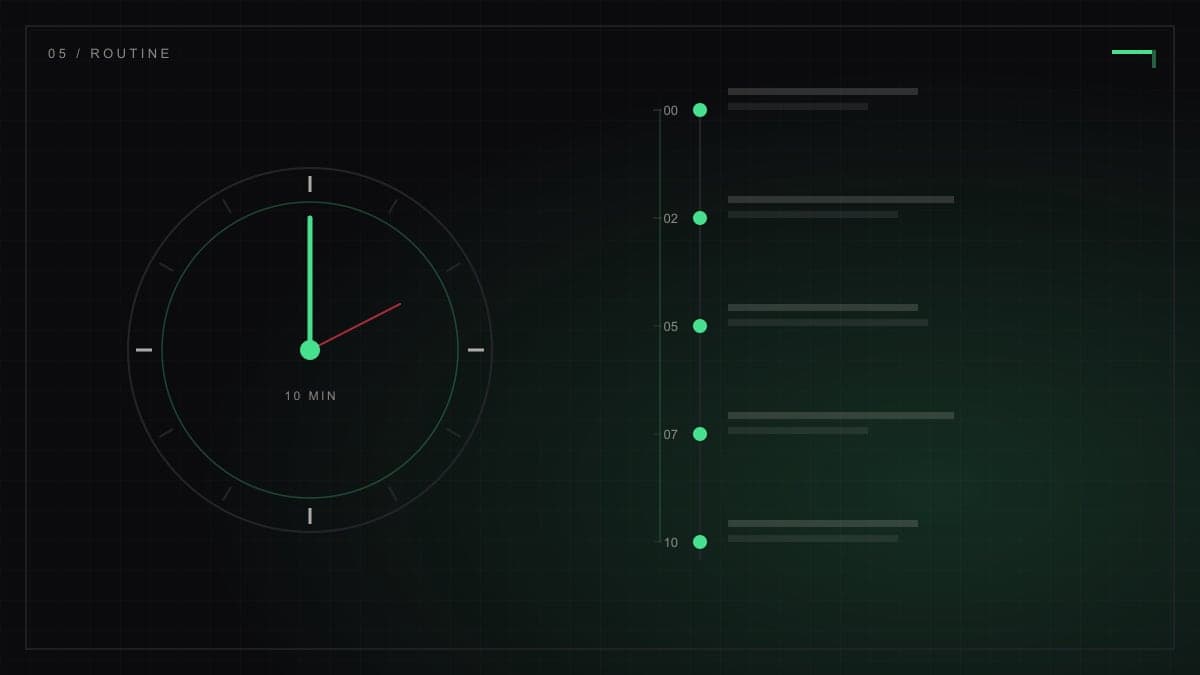
扫描器擅长找价格差,不擅长告诉你这个差是不是真的。下面是我们把一对合约当成交易之前会走的流程。
第 0–2 分钟:过滤噪音
先把匹配置信度设到 90% 以上,最小深度设到和你的预算匹配。把 ROI 看起来太好的都藏掉。明天就结算、回报 200% 的市场,通常是过时报价、太薄的订单簿或者规则不一致。默认的最大 ROI 过滤不是摆设。
第 2–5 分钟:读两个市场
在两个标签页里打开两个市场。读结算来源、截止时间和边界情况。如果标题在数字、日期、时区或方向词上有任何不同,停下来,逐字比较。这一段没法自动化。
第 5–7 分钟:检查能不能成交
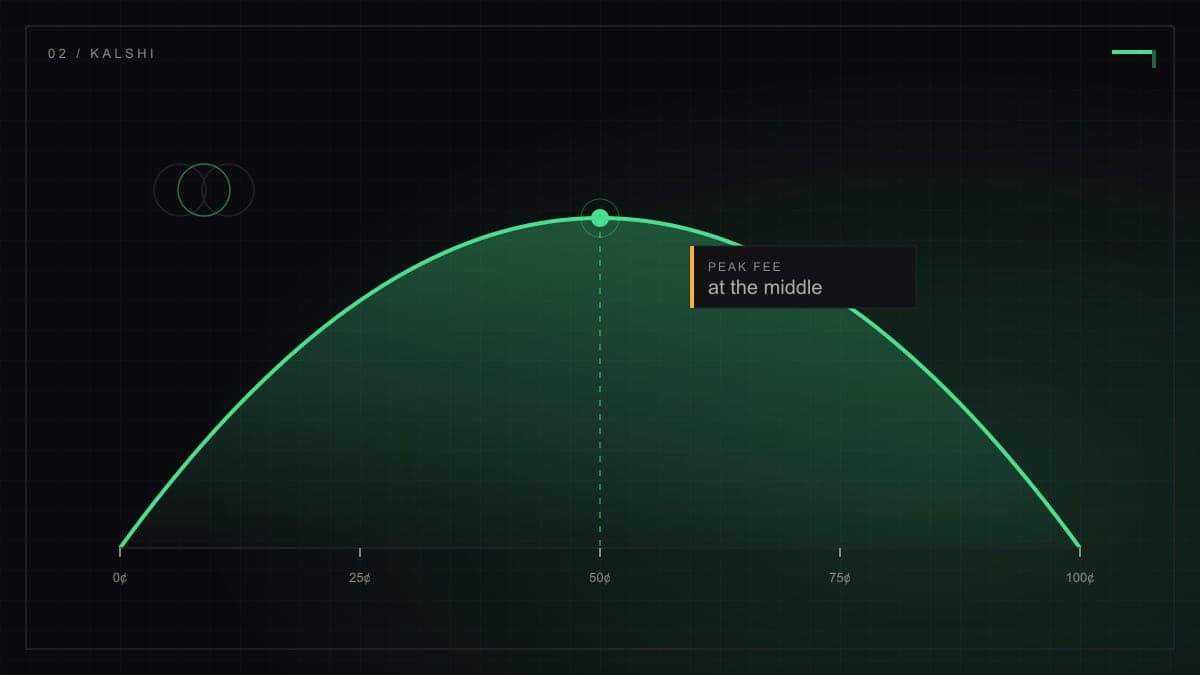
看两条腿在报价上各有多少数量。如果一边只有 5 美元,另一边有 5,000 美元,你的交易就是 5 美元的交易。看每个平台的手续费。Kalshi 要按实际价格算,不是固定百分比。Limitless 要记住手续费可能只是估算。
第 7–9 分钟:安排两条腿
决定先下哪条腿。更薄的那条通常更容易跑掉,所以先下它,另一个标签页随时准备。不要假设两个订单都会按报价成交。如果第一条腿成交了,第二条没有,你手上是一个裸头寸,不是套利。
第 9–10 分钟:写下来
记下这一对、价格、数量、手续费、结算规则和时间。交易错了,笔记能告诉你哪个假设失败了。交易对了,笔记能让你重复它。
- ✓匹配置信度 90% 以上
- ✓深度覆盖计划数量
- ✓两本规则都读过
- ✓按实际价格核对过手续费
- ✓选好了先下的那条腿
- ✓写下了笔记
十分钟不是保证。有些配对要花一小时,有些连十秒都不值得。这套流程是为了让快速决定保持一致,而不是让每个决定都很快。
如果只能记住一件事:扫描器负责找到问题,答案仍然要你自己给。
The team behind the scanner. We write about cross-venue pricing, resolution rules and the mechanics of locking in spreads on prediction markets.